תביעת ביטוח על נזק מים: מה לצלם, אילו מסמכים לאסוף ומתי להזמין איתור נזילה
בקצרה: כשמגלים נזק מים בבית, הסדר חשוב: קודם עוצרים את המים ושומרים על בטיחות, אחר כך מתעדים הכול בתמונות ובסרטונים, מודיעים לחברת הביטוח, ורק אז מתקנים. דוח איתור נזילה מקצועי שמראה מאיפה המים מגיעים הוא לרוב המסמך שמכריע את התביעה, ולכן כדאי להזמין אותו לפני שפותחים קירות או מרצפים מחדש.
המידע בדף הוא מידע כללי מניסיון השטח שלנו, ואינו ייעוץ משפטי או ייעוץ ביטוחי. התנאים המדויקים נקבעים בפוליסה שלכם, ולכן חשוב לבדוק אותה מול סוכן הביטוח או חברת הביטוח.
תוכן עניינים8 נושאים
מה עושים ב-24 השעות הראשונות
- עוצרים את המים. סוגרים את הברז הראשי של הדירה או את הברז של הקו שדולף. אם המים מגיעים מהשכן או מהגג, מודיעים לשכן ולוועד הבית מיד.
- שומרים על בטיחות. אם יש מים ליד שקעים, גופי תאורה או לוח חשמל, מנתקים את החשמל באזור ולא נוגעים במכשירים רטובים.
- מתעדים לפני שמנקים. לפני שמייבשים, מזיזים רהיטים או זורקים משהו, מצלמים את המצב כפי שהוא.
- מודיעים לחברת הביטוח. מתקשרים למוקד התביעות או לסוכן, רושמים את מספר הפנייה, ושואלים אם ישלחו שמאי או שאפשר להזמין בעל מקצוע בעצמכם.
- מצמצמים את הנזק. מייבשים, מאווררים ומרחיקים חפצים מהמים. חברות ביטוח מצפות שתפעלו כדי שהנזק לא יגדל, ושמרו קבלות על כל הוצאה כזו.
אם הנזילה פעילה ולא ברור מאיפה היא מגיעה, אפשר להתקשר אלינו בכל שעה. במקרים כאלה מתחילים באיתור נזילה מקצועי כדי לעצור את המקור במהירות.
מה לצלם: רשימת תיעוד מלאה
התמונות הן הראיה הראשונה שהשמאי רואה. כדאי לצלם יותר מדי ולא פחות מדי, ולשמור את הקבצים המקוריים בטלפון ובגיבוי בענן.
- תמונה רחבה של כל חדר שנפגע, כדי שיראו איפה הנזק נמצא בדירה.
- תמונות קרובות של כל כתם בתקרה ובקירות, עם חפץ לידו להמחשת הגודל (סרגל או מטבע).
- רצפה, פרקט ופנלים: התנפחות, שקיעה, אריחים שהתרוממו.
- תכולה שנפגעה: רהיטים, מזרנים, מכשירי חשמל, בגדים וספרים. מצלמים גם את התווית או הדגם של מכשירים.
- מקור המים, אם רואים אותו: צינור שדולף, ברז, מרזב, רצפת המרפסת או הגג.
- מונה המים: תמונה של המונה כשכל הברזים סגורים. אם המספר ממשיך לזוז, יש נזילה בצנרת.
- סרטון קצר של מים שמטפטפים או זורמים, אם הנזילה פעילה.
- צילום חוזר כל יום או יומיים מאותה זווית, כדי להראות אם הכתם מתרחב, ואם מתחיל עובש.
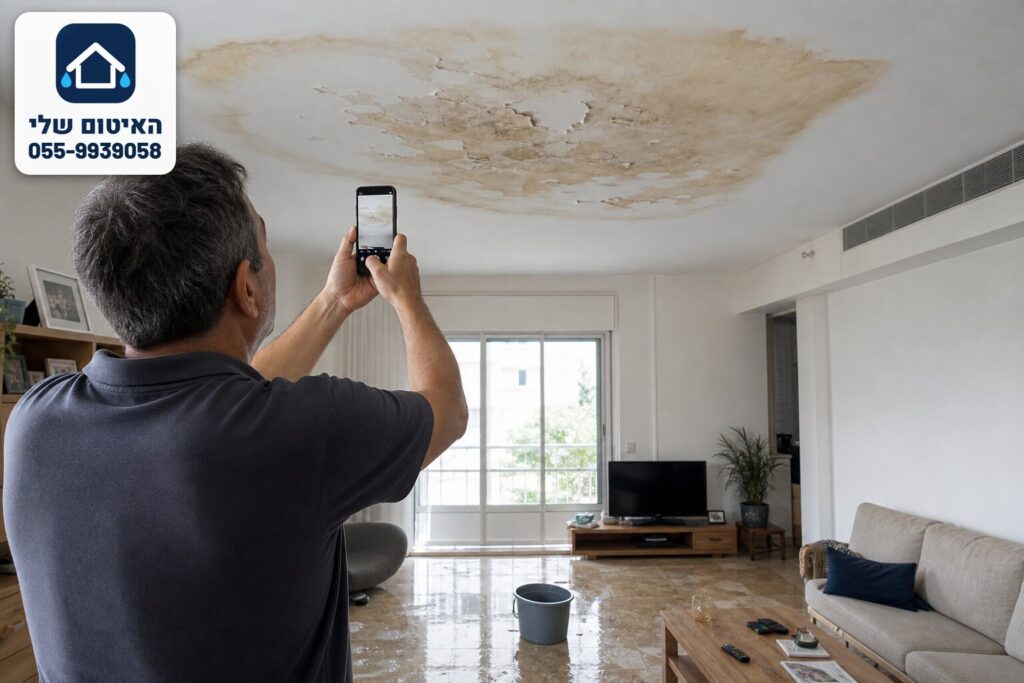
מצלמים כל כתם לפני שמתקנים או צובעים
טיפ: אל תצבעו ואל תתקנו את הכתם לפני שהשמאי או בעל המקצוע ראו אותו. צבע טרי מוחק את הראיה, ובמקרים רבים גם לא פותר את הבעיה, כמו שמוסבר במדריך על כתמי עובש אחרי איטום.
אילו מסמכים לאסוף לתיק התביעה
תיק מסודר מקצר את הטיפול ומפחית ויכוחים. כדאי לשמור הכול בתיקייה אחת, מודפסת או דיגיטלית:
| מסמך | למה הוא חשוב |
|---|---|
| הפוליסה המלאה, כולל הנספחים | שם כתוב מה מכוסה, מה ההשתתפות העצמית ומה ההחרגות |
| מספר הפנייה ותאריך ההודעה לחברת הביטוח | מראה שדיווחתם בזמן |
| דוח איתור נזילה | מראה מאיפה המים מגיעים ומה צריך לתקן |
| תמונות וסרטונים עם תאריכים | מתעדים את הנזק לפני התיקון |
| הצעות מחיר לתיקון ולשיקום | בסיס לחישוב הפיצוי |
| קבלות על הוצאות דחופות | ייבוש, אינסטלטור חירום, לינה זמנית אם נדרשה |
| רשימת תכולה שנפגעה עם הערכת שווי | חשבוניות קנייה אם יש, או תמונות של הפריטים |
| התכתבות עם השכן או עם ועד הבית | חשוב כשהנזק מגיע מדירה אחרת או מרכוש משותף |
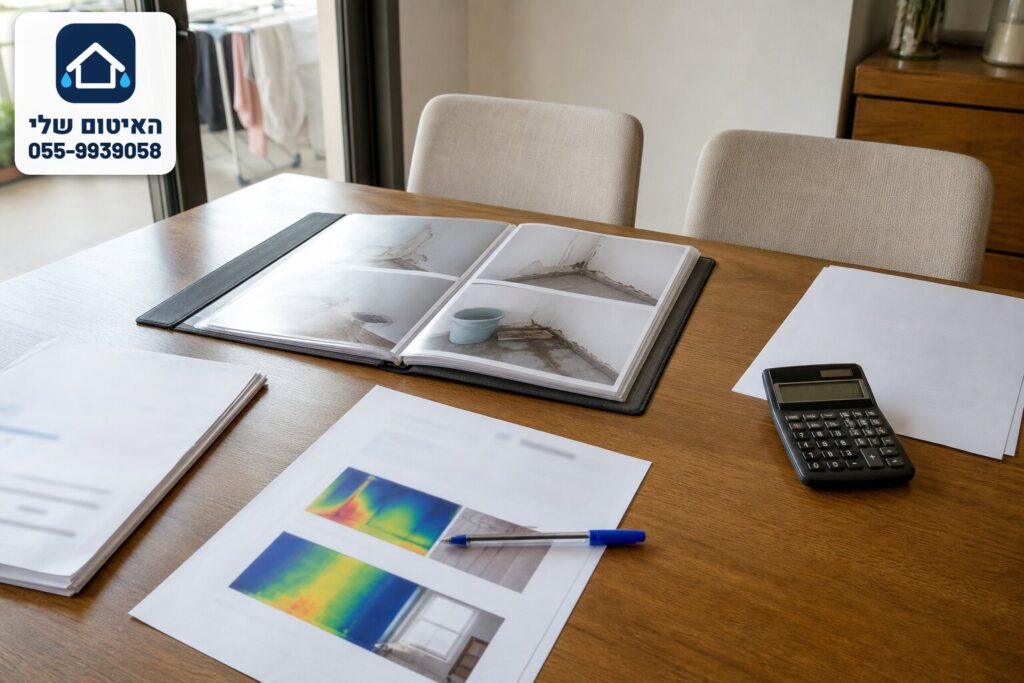
תיק מסודר: תמונות, דוח איתור נזילה וקבלות במקום אחד
כשהנזק מגיע מדירה שמעל, הדוח הוא גם הבסיס לשיחה עם השכן ועם חברת הביטוח שלו. פירטנו מה כולל דוח כזה בעמוד דוח איתור נזילות רשמי לסכסוכי שכנים.
מתי להזמין איתור נזילה
ברוב המקרים כדאי להזמין איתור נזילה מוקדם ככל האפשר, ותמיד לפני שמתחילים לשבור או לתקן. הסיבות:
- בלי מקור ברור קשה להוכיח את התביעה. כתם בתקרה יכול להגיע מהגג, מהמקלחת של השכן, מצנרת בלחץ או ממרפסת. כל מקור כזה עשוי להיות באחריות של גורם אחר.
- תיקון בלי איתור עלול להיכשל. מחליפים צינור אחד, והרטיבות חוזרת כי המקור היה אחר.
- שבירה מיותרת מגדילה את הנזק. בדיקה עם מצלמה תרמית ומד לחות מאתרת את המקום המדויק בלי לפתוח קירות על עיוור.
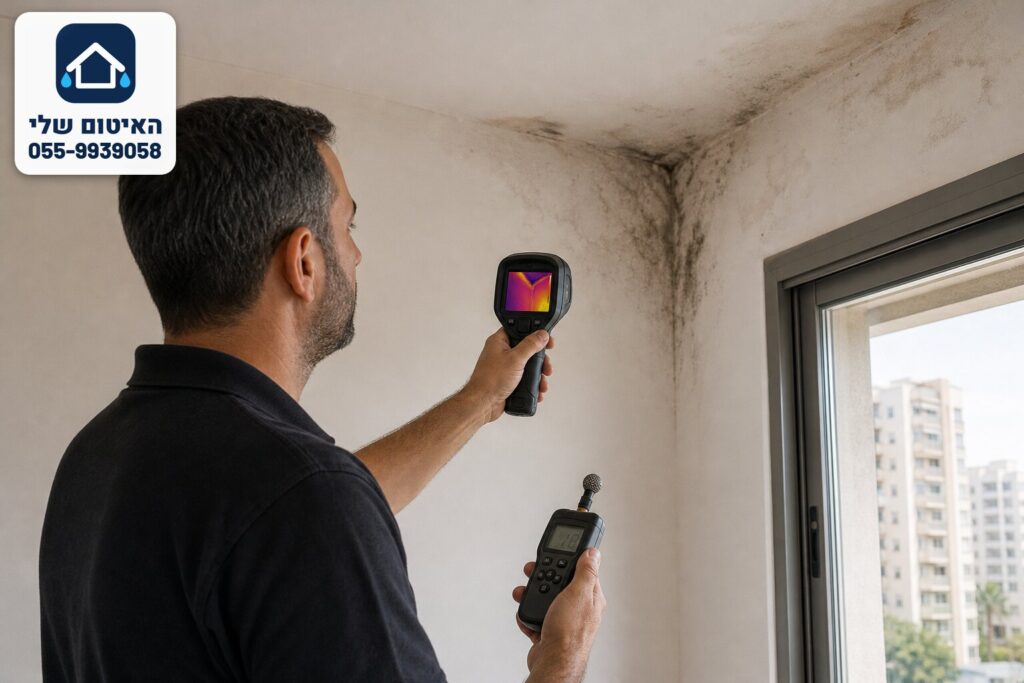
סריקה במצלמה תרמית מראה את מסלול המים בלי לשבור
לפני שמזמינים, כדאי לשאול את חברת הביטוח אם היא שולחת מאתר נזילות מטעמה או מכירה בדוח של בעל מקצוע שתזמינו בעצמכם. כשהנזילה לא נראית בעין, למשל רטיבות שמופיעה רק כמה ימים אחרי מקלחת, מדובר לרוב בנזילה סמויה, ושם בדיקה מקצועית היא הדרך היחידה להגיע לתשובה.
ביטוח מבנה, ביטוח תכולה וצד שלישי: מי מכסה מה
החלוקה הבאה נכונה ברוב הפוליסות, אבל הנוסח משתנה בין חברות, ולכן זו רק נקודת התחלה לבדיקה של הפוליסה שלכם:
| סוג הכיסוי | מה הוא מכסה בדרך כלל | מה כדאי לבדוק |
|---|---|---|
| ביטוח מבנה | קירות, תקרות, רצפות, צנרת ומערכות קבועות בדירה | האם יש כיסוי לנזקי מים ולצנרת, וגובה ההשתתפות העצמית. ביטוח מבנה שנעשה דרך המשכנתא לא תמיד כולל את כל ההרחבות |
| ביטוח תכולה | רהיטים, מכשירי חשמל, בגדים וחפצים אישיים | האם יש לכם ביטוח תכולה בכלל, ומה גבול הכיסוי |
| צד שלישי (חבות כלפי צד ג') | נזק שהדירה שלכם גרמה לשכן, או נזק שהשכן גרם לכם, דרך הביטוח של המזיק | מי הגורם לנזק, והאם לו יש ביטוח כזה |
| רכוש משותף | גג, צנרת משותפת וקירות חיצוניים | האם לבניין יש ביטוח, ומה תפקיד ועד הבית |
נקודה שחשוב להכיר: חלק מהפוליסות מכסות את הנזק שהמים גרמו, אבל לא את תיקון המקור עצמו, למשל איטום מחדש של גג או מרפסת. כשהמים מגיעים מקיר משותף, כדאי לקרוא את ההסבר על נזילות בקירות משותפים בין דירות.
טעויות נפוצות שמסבכות תביעה
- מתקנים לפני שמתעדים. צבע, גבס או פרקט חדש לפני ביקור השמאי.
- מחכים יותר מדי. כתם קטן שמזניחים חודשים הופך לעובש ולנזק גדול, וחברת הביטוח עלולה לטעון שהנזק התפתח בגלל ההזנחה.
- זורקים פריטים פגועים בלי לצלם. שמרו אותם, או לפחות צלמו אותם היטב, עד שהשמאי מאשר.
- מסתפקים בתיקון של אינסטלטור בלי דוח. אם אין מסמך שמראה מה היה המקור, קשה להוכיח את הקשר בין הנזילה לנזק.
- לא קוראים את ההחרגות. בחלק מהפוליסות יש מגבלות על נזק מחלחול הדרגתי, על רטיבות ישנה או על נזק מגשם דרך חלונות פתוחים.
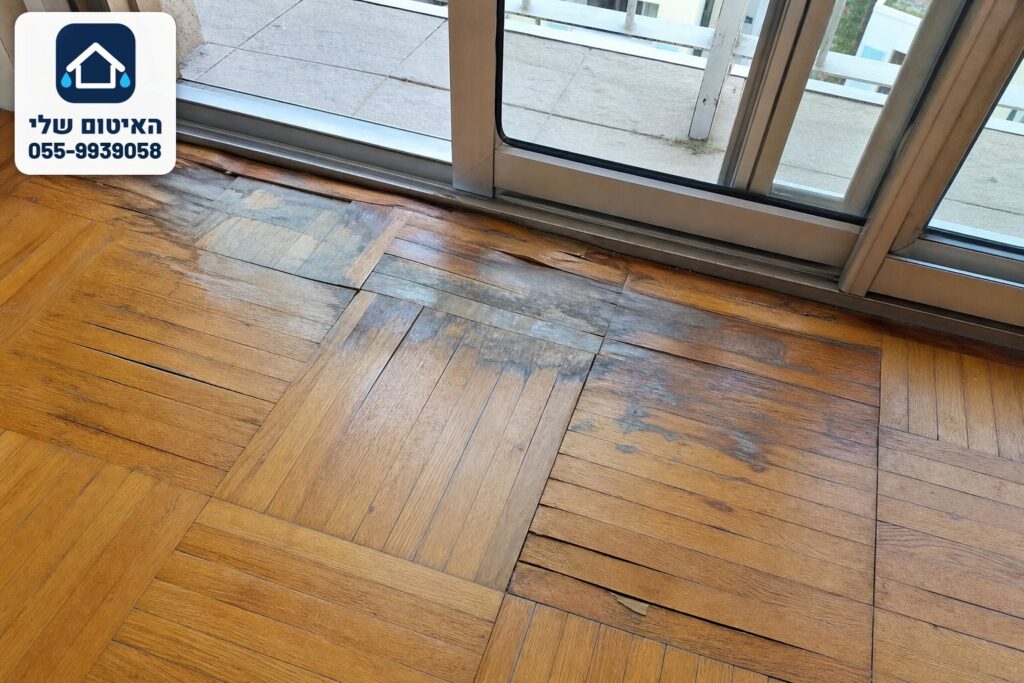
פרקט שנפגע ממים: מצלמים לפני שמפרקים
אחרי האישור: תיקון ושיקום
כשהמקור ידוע והתביעה אושרה, הסדר הנכון הוא קודם לתקן את מקור המים, ורק אחריו לשקם. אם מתקנים קודם את הטיח והצבע, הרטיבות תחזור. אחרי ייבוש מלא אפשר לעבור לשיקום קירות מנזקי מים, ובמקרה של רטיבות מדירה שמעל כדאי לעבור גם על דרכי הפעולה מול השכן מלמעלה.
איך אנחנו יכולים לעזור
ב"האיטום שלי" אנחנו עובדים כבר יותר מ-10 שנים באיתור נזילות ובאיטום, ומגיעים לכל הארץ. אנחנו לא מייצגים אתכם מול חברת הביטוח, אבל אנחנו נותנים את מה שהתביעה צריכה מהצד המקצועי:
- איתור מקור הנזילה במצלמה תרמית, במד לחות ובבדיקות לחץ או הצפה לפי הצורך.
- דוח מסודר עם תמונות, מדידות ומסקנה, שאפשר לצרף לתביעה.
- הצעת מחיר מפורטת לתיקון האיטום.
- ביצוע התיקון עם אחריות מלאה בהתאם לסוג העבודה.
שעות פעילות רגילות: ראשון עד שישי, 07:00 עד 22:00. במקרה חירום, כמו נזילה פעילה, אפשר להתקשר בכל שעה ובכל יום. טלפון: 055-9939058.
הבהרה: התוכן בדף הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי, ייעוץ ביטוחי או תחליף לקריאת הפוליסה. בכל שאלה על זכויותיכם פנו לסוכן הביטוח, לחברת הביטוח או לעורך דין.
שאלות נפוצות
מה הדבר הראשון שעושים כשמגלים נזק מים?
סוגרים את מקור המים, מנתקים חשמל באזור אם יש סכנה, מצלמים את הנזק לפני שמנקים, ומודיעים לחברת הביטוח. רק אחרי זה מתחילים לייבש ולתקן.
מה חשוב לצלם לתביעת ביטוח על נזק מים?
תמונה רחבה של כל חדר שנפגע, תמונות קרובות של כל כתם, את הרצפה והתכולה שנפגעו, את מקור המים אם הוא גלוי ואת מונה המים. כדאי גם לצלם שוב כל יום או יומיים כדי להראות אם הנזק מתפשט.
האם צריך דוח איתור נזילה כדי להגיש תביעה?
לא תמיד חובה, אבל ברוב המקרים הוא עוזר מאוד. הדוח מראה מאיפה המים מגיעים ומה צריך לתקן, וזה הבסיס להחלטה מי אחראי ומה ישולם. כדאי לשאול את חברת הביטוח אם היא שולחת מאתר מטעמה או מכירה בדוח שתזמינו בעצמכם.
מתי כדאי להזמין איתור נזילה?
מוקדם ככל האפשר, ולפני שמתחילים לשבור קירות או לתקן. תיקון בלי לדעת את המקור עלול להיכשל ולהגדיל את הנזק.
האם ביטוח מבנה מכסה גם את תיקון האיטום?
זה תלוי בפוליסה. חלק מהפוליסות מכסות את הנזק שהמים גרמו אבל לא את תיקון המקור עצמו, כמו איטום מחדש של גג או מרפסת. צריך לבדוק את הנוסח המדויק מול הסוכן או חברת הביטוח.
מה עושים כשהנזק מגיע מהשכן מלמעלה?
מודיעים לשכן ולוועד הבית, מתעדים את הנזק, ומזמינים איתור נזילה שיקבע את המקור. עם הדוח אפשר לפנות לשכן ולחברת הביטוח שלו. המידע כאן כללי ואינו ייעוץ משפטי.
האם מותר לתקן לפני שהשמאי מגיע?
מותר ואף רצוי לעשות פעולות דחופות שמונעות החמרה, כמו עצירת המים וייבוש, ולשמור קבלות. תיקונים קבועים כמו צבע, גבס או החלפת פרקט עדיף לדחות עד שהשמאי ראה את הנזק או עד שחברת הביטוח אישרה.